
Pétrole, gaz, blé : Moscou et Washington tiennent-ils les clés de l’approvisionnement mondial ?
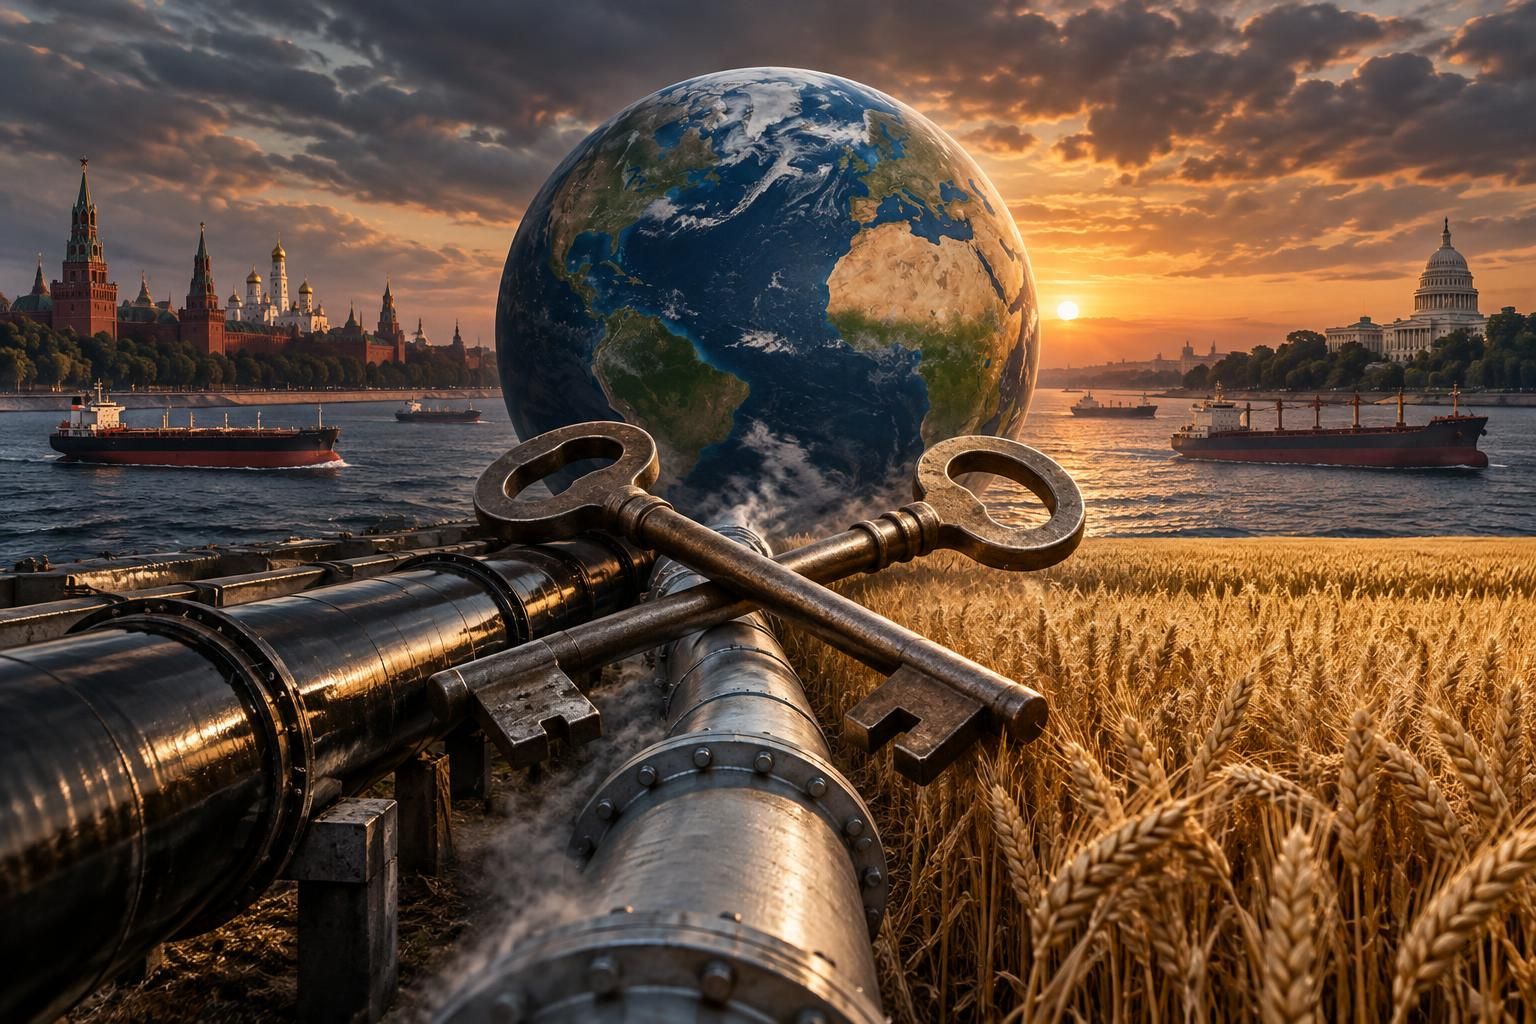
Le pétrole, le gaz naturel et le blé ne sont pas de simples marchandises : ils alimentent les transports, les logements et les assiettes, tout en pesant sur les rapports de force entre États. L’annonce d’un accord entre Moscou et Washington autour de livraisons de diesel russe, assortie d’un assouplissement de sanctions américaines, remet au premier plan une question sensible : deux capitales peuvent-elles réellement contrôler les robinets de l’approvisionnement mondial ?
La réponse est plus nuancée qu’il n’y paraît. La Russie demeure un acteur majeur des hydrocarbures et des céréales, tandis que les États-Unis disposent d’une forte capacité de production, d’exportation et d’influence financière. Mais la disponibilité réelle dépend aussi des raffineries, des ports, des routes maritimes, des récoltes et des décisions de nombreux autres producteurs. Pour une entreprise fictive comme l’importateur européen « Nordal », une annonce politique ne suffit donc pas : il faut savoir si les cargaisons peuvent être acheminées, assurées et payées.
En bref
Le pétrole et le diesel : l’accord annoncé peut modifier les flux et les prix à court terme, sans signifier que les États-Unis dépendent durablement du pétrole russe.
Le gaz naturel : les infrastructures et les contrats de long terme rendent les changements de fournisseurs plus lents que les annonces politiques.
Le blé : la Russie compte parmi les grands exportateurs, mais les récoltes, les ports et les corridors maritimes déterminent aussi l’offre accessible.
La sécurité alimentaire et énergétique : la diversification des fournisseurs demeure le principal rempart contre les chocs géopolitiques.
Pétrole russe et diesel : un accord qui pèse sur les marchés des matières premières
L’annonce rapportée le 9 octobre d’un accord entre Donald Trump et Vladimir Poutine sur le diesel russe a replacé les hydrocarbures au cœur de la géopolitique. Selon les informations relayées, Washington aurait accepté de lever certaines sanctions afin de faciliter des livraisons destinées aux États-Unis et aux marchés internationaux. Les articles évoquent à la fois une première livraison d’environ 300 000 tonnes et un engagement pouvant atteindre près de cinq millions de tonnes sur une période plus longue. Ces chiffres ne décrivent pas nécessairement la même étape : une tranche initiale peut être distinguée d’un volume total annoncé, sans que les conditions détaillées soient identiques.
La portée économique dépendra moins de la formule politique que de l’exécution. Le diesel n’est pas interchangeable instantanément avec le pétrole brut : il doit répondre à des normes, être disponible dans les ports adaptés et parvenir aux acheteurs au bon moment. Une raffinerie américaine qui manque d’un type de produit précis peut s’intéresser à des cargaisons importées, même si les États-Unis produisent eux-mêmes beaucoup d’énergie. Pour un distributeur, la question centrale est le prix livré, incluant transport, assurance, financement et éventuelles pénalités liées aux sanctions.
Les sanctions n’empêchent pas toujours les flux de s’arrêter complètement ; elles peuvent les rendre plus coûteux et plus complexes. Des cargaisons changent alors d’intermédiaires, de pavillon ou de destination, tandis que les banques et assureurs évaluent le risque juridique. Une levée ciblée peut réduire ces frictions, mais elle crée aussi une incertitude : les opérateurs doivent savoir si l’autorisation est temporaire, limitée à certains volumes ou conditionnée à des engagements politiques. Cette incertitude suffit parfois à retarder des contrats, même lorsqu’un acheteur et un vendeur sont prêts à négocier.
Les conséquences pour Moscou dépassent le chiffre d’affaires d’une transaction. Des recettes supplémentaires peuvent soutenir le budget russe et préserver des débouchés, raison pour laquelle des responsables européens ont critiqué l’assouplissement, estimant qu’il pourrait accroître les moyens financiers de la Russie. À l’inverse, les partisans de l’accord peuvent faire valoir qu’une offre supplémentaire atténue la tension sur les prix et réduit les coûts pour les consommateurs. Ces deux lectures ne s’excluent pas : une même cargaison peut stabiliser un marché tout en apportant des revenus au vendeur.
Les réactions et les enjeux de la décision sont détaillés dans l’analyse des conséquences de la levée des sanctions américaines ainsi que dans les réserves exprimées par l’Union européenne. Pour Nordal, l’effet concret se mesurerait dans les cours, les frais de transport et la disponibilité régionale, non dans la seule annonce. Le pétrole donne un levier à ceux qui peuvent vendre, mais aussi à ceux qui peuvent autoriser, financer ou bloquer son acheminement.
Dans la même thématique


Gaz naturel : les tuyaux et les terminaux limitent le pouvoir des capitales
Le gaz naturel obéit à une géographie différente de celle du pétrole. Celui-ci se transporte relativement facilement par bateau dès lors qu’il est chargé sur un pétrolier ; le gaz peut circuler par gazoduc ou être liquéfié, transporté en méthanier, puis regazéifié dans un terminal. Chaque option exige des installations coûteuses et des contrats adaptés. Ainsi, même lorsqu’un gouvernement souhaite changer rapidement de fournisseur, une infrastructure absente ou saturée peut rendre la décision impraticable à court terme.
La Russie a longtemps occupé une place majeure dans l’approvisionnement gazier de plusieurs pays européens grâce aux gazoducs. La réorganisation des flux après l’invasion de l’Ukraine a cependant montré que les dépendances peuvent évoluer, au prix d’investissements, d’importations de gaz naturel liquéfié et d’efforts de sobriété. Les États-Unis, devenus un important fournisseur de GNL, disposent d’un levier commercial réel, mais pas d’un contrôle absolu : les cargaisons se dirigent là où les acheteurs offrent les meilleures conditions et où les terminaux peuvent les recevoir.
Une crise hivernale illustre bien cette mécanique. Si le froid augmente la consommation en Asie et en Europe au même moment, les importateurs peuvent se retrouver en concurrence pour les méthaniers disponibles. Le prix grimpe alors même qu’aucun producteur n’a fermé ses installations. Pour un opérateur comme Nordal, un contrat d’approvisionnement à long terme constitue une protection, mais il ne garantit pas toujours un coût stable : les clauses d’indexation, les prix spot et les frais de transport peuvent répercuter les tensions.
Le gazoduc offre une relation directe entre zones productrices et marchés desservis, mais crée une dépendance physique à des itinéraires précis. Le GNL diversifie les options, tout en exposant les acheteurs à la concurrence mondiale et à la capacité des terminaux. Les États-Unis peuvent donc accroître leurs exportations sans pouvoir imposer seuls le prix de chaque cargaison. La Russie, de son côté, peut réorienter certains volumes, mais pas sans délais ni investissements, notamment lorsque les réseaux existants conduisent vers des marchés qui ne sont pas immédiatement substituables.
Cette distinction aide à comprendre pourquoi une annonce sur le diesel ne constitue pas automatiquement un accord énergétique global. Les produits raffinés, le brut et le gaz naturel répondent à des chaînes de valeur différentes. Un assouplissement de sanctions concernant une cargaison pétrolière ne rétablit pas à lui seul les contrats gaziers, les échanges financiers ou l’accès aux technologies nécessaires à l’exploitation des gisements. Dans le gaz, le pouvoir dépend autant des infrastructures et des contrats que des réserves sous le sol.
Dans la même thématique

Blé et sécurité alimentaire : l’influence russe ne signifie pas un monopole
Le blé relie la géopolitique à la vie quotidienne de façon immédiate. Quand les prix augmentent, l’effet peut se faire sentir dans le coût de la farine, du pain ou des aliments pour animaux. La Russie figure parmi les grands exportateurs mondiaux et les régions de la mer Noire jouent un rôle important dans les échanges. Cette position donne à Moscou une influence, mais ne signifie pas que le pays détient seul les clés de la sécurité alimentaire : les récoltes d’autres grands producteurs, les stocks, les monnaies et les routes commerciales comptent tout autant.
Une récolte abondante ne garantit pas automatiquement une livraison régulière. Il faut disposer de silos, de trains ou de barges pour acheminer les grains jusqu’aux ports, puis de navires et d’assurances pour les transporter. Une perturbation dans un port de la mer Noire peut donc modifier les primes d’assurance et les délais, même pour les acheteurs qui se fournissent ailleurs. À l’inverse, une bonne récolte en Amérique du Nord ou en Australie peut atténuer le choc, à condition que les infrastructures et les capacités d’exportation soient disponibles.
Pour les pays importateurs à faible revenu, la question n’est pas seulement le prix affiché sur les marchés des matières premières. La facture dépend aussi du taux de change, du coût du fret et de la possibilité d’obtenir des financements. Une hausse modérée du blé en dollars peut devenir beaucoup plus lourde lorsque la monnaie locale se déprécie. Les gouvernements doivent alors arbitrer entre subventions, achats publics et protection des ménages. La sécurité alimentaire se joue donc dans les politiques agricoles et sociales autant que dans les ports d’exportation.
Le blé est également soumis à des facteurs qui échappent aux dirigeants : sécheresses, vagues de chaleur, pluies au moment des récoltes ou maladies des cultures. Des épisodes climatiques défavorables dans plusieurs bassins exportateurs à la fois peuvent réduire l’offre disponible et amplifier l’effet d’une crise politique. Les importateurs cherchent alors à diversifier leurs achats, à constituer des réserves et à améliorer les capacités de stockage. Ces mesures ne suppriment pas la volatilité, mais elles empêchent qu’un seul fournisseur ou un seul corridor devienne un point de rupture.
Les céréales montrent ainsi une limite importante au pouvoir des grandes capitales : elles peuvent influencer les exportations, les sanctions et les routes, mais elles ne contrôlent ni la météo ni toutes les décisions des producteurs. Les accords commerciaux ont des conséquences concrètes lorsqu’ils facilitent les paiements et le transport, mais ils ne remplacent pas une politique de résilience. Pour Nordal, diversifier les origines du grain peut coûter davantage en période calme, mais cette dépense protège contre les ruptures lorsqu’un port ferme ou qu’une récolte déçoit. La sécurité alimentaire tient à la pluralité des sources et à la fiabilité des corridors, pas à un seul grenier mondial.
Dans la même thématique


Ports, sanctions et transport : les véritables robinets de l’approvisionnement mondial
Un pays peut posséder des réserves abondantes sans réussir à les vendre à tous les acheteurs. La chaîne d’approvisionnement passe par les ports, les pipelines, les raffineries, les compagnies maritimes, les banques et les assureurs. Le canal de Suez, par exemple, est une artère stratégique pour de nombreux échanges entre l’Asie et l’Europe ; une perturbation ou un détour augmente les temps de trajet et le coût du transport. Ces frais se répercutent sur les cargaisons d’énergie comme sur les céréales, même si la production elle-même n’a pas changé.
Les sanctions ajoutent une couche de complexité. Elles peuvent viser des entreprises, des banques, des navires ou des produits précis, tandis que les autorités publient des exemptions et des licences. Un acheteur doit alors vérifier non seulement l’origine d’une cargaison, mais aussi les entités impliquées dans sa vente et son financement. Un accord politique peut modifier ce cadre en quelques heures, alors que les contrats, les primes d’assurance et les opérations portuaires mettent davantage de temps à s’ajuster. La différence entre une décision annoncée et un flux effectivement livré est essentielle.
Les informations disponibles sur l’accord russo-américain mentionnent un volume immédiat de diesel et un engagement plus large. Pour analyser correctement ces chiffres, il faut séparer le volume déjà expédié, le volume prévu, la durée de livraison et les marchés concernés. Un objectif politique n’équivaut pas à une cargaison arrivée. Les termes rapportés par le récit de l’accord sur le gazole doivent donc être lus en tenant compte de cette distinction, surtout lorsque les sanctions et les réactions des alliés restent en mouvement.
La capacité de négociation des États-Unis provient aussi de leur poids financier et de leur rôle dans les échanges internationaux, pas seulement de leurs ressources énergétiques. La Russie dispose d’importantes réserves de pétrole, de gaz et de céréales, mais la vente de ces produits dépend de la demande, des infrastructures et de l’accès aux paiements. D’autres acteurs — pays du Golfe, producteurs d’Amérique latine, Canada, Australie ou grands importateurs asiatiques — peuvent contribuer à réorienter les flux. Le marché mondial est donc un réseau, et non un robinet commandé par deux dirigeants.
Cette interdépendance explique pourquoi les marchés réagissent parfois avant même que les cargaisons ne changent de route. Les opérateurs anticipent une baisse des coûts, une nouvelle contrainte ou une réponse diplomatique. Les réactions à l’annonce, notamment l’indignation exprimée par Kyiv selon les dépêches, rappellent que chaque décision commerciale est aussi interprétée comme un signal politique. Le transport et les règles financières transforment une ressource disponible en approvisionnement réel : leur contrôle peut compter autant que celui du gisement.
Moscou et Washington face aux autres producteurs : des leviers, pas un monopole
La formule « Moscou et Washington tiennent-ils les clés ? » attire l’attention, mais elle peut masquer la diversité des acteurs. La Russie est un fournisseur majeur de plusieurs ressources et les États-Unis sont à la fois producteurs, exportateurs, consommateurs et puissance financière. Pourtant, les marchés ne se résument pas à leur relation bilatérale. Les pays de l’OPEP et leurs partenaires influencent l’offre pétrolière ; les grands exportateurs agricoles déterminent la disponibilité du blé ; les importateurs asiatiques orientent une part croissante de la demande. Même une entente entre deux présidents doit composer avec cet ensemble.
La concentration des fournisseurs peut rendre les acheteurs vulnérables. Si une entreprise dépend d’un seul pays pour son diesel ou si un État importe l’essentiel de son blé par un corridor unique, une crise locale devient un choc national. Nordal, notre importateur fictif, chercherait donc à conclure plusieurs contrats, à maintenir des stocks raisonnables et à prévoir des itinéraires alternatifs. Cette stratégie a un coût : les fournisseurs secondaires ne sont pas toujours les moins chers et les infrastructures de réserve restent inutilisées en période normale. Elle fonctionne néanmoins comme une assurance contre les ruptures.
Il faut aussi distinguer la capacité d’influence de la capacité de domination. Washington peut agir sur les sanctions américaines et influencer le cadre financier de certaines transactions ; Moscou peut choisir des volumes, des destinations et des conditions d’exportation. Aucun des deux ne détermine seul les prix mondiaux, qui réagissent à la demande, aux stocks, aux coûts de production et aux décisions des autres acteurs. Un accord peut donc donner un avantage temporaire à ses signataires sans leur remettre la maîtrise durable de l’approvisionnement mondial.
Pour les ménages, la géopolitique se traduit par des effets parfois différés. Une hausse du brut peut renchérir les carburants, tandis qu’une tension sur le gaz se transmet aux coûts de chauffage et à certaines industries. Le prix du blé peut ensuite affecter les produits alimentaires, avec des délais et une intensité variables selon les pays. Les mesures publiques — aides ciblées, réserves, contrats d’achat ou soutien aux cultures locales — peuvent amortir le choc, mais elles ne sont pas gratuites et doivent être évaluées selon leurs effets sur les finances publiques et les producteurs.
La leçon n’est pas que les annonces de Moscou et Washington seraient secondaires. Elles peuvent modifier rapidement les anticipations, déplacer des cargaisons et redessiner des rapports de force. Mais l’approvisionnement dépend d’un système plus large, dans lequel se croisent producteurs, négociants, transporteurs, gouvernements et consommateurs. Les deux capitales disposent de leviers importants ; aucune ne possède, à elle seule, toutes les clés de l’énergie et de l’alimentation mondiales.
Les États-Unis dépendent-ils du pétrole russe ?
Les États-Unis produisent eux-mêmes une grande quantité d’énergie et ne sont pas structurellement tributaires du pétrole russe. Des importations ponctuelles de produits raffinés peuvent toutefois répondre à des besoins de marché, selon les prix, les capacités des raffineries et les règles de sanctions.
Un accord sur le diesel peut-il faire baisser les prix ?
Il peut contribuer à détendre un marché si les volumes sont effectivement livrés et disponibles au bon endroit. L’effet dépend aussi du transport, de la demande, des stocks, des coûts d’assurance et des réactions des autres producteurs.
La Russie contrôle-t-elle l’approvisionnement mondial en blé ?
Non. La Russie est un exportateur important, mais l’offre mondiale dépend également des récoltes d’autres pays, des stocks, des ports, des conditions météorologiques et des coûts logistiques.
Pourquoi les sanctions influencent-elles le prix des matières premières ?
Elles peuvent compliquer les paiements, le transport et l’assurance des cargaisons, ou réduire le nombre d’acheteurs et de vendeurs. Les opérateurs intègrent cette incertitude dans leurs contrats et leurs prix.