
Paraguay : comment la faillite d’une banque a précipité la chute du président
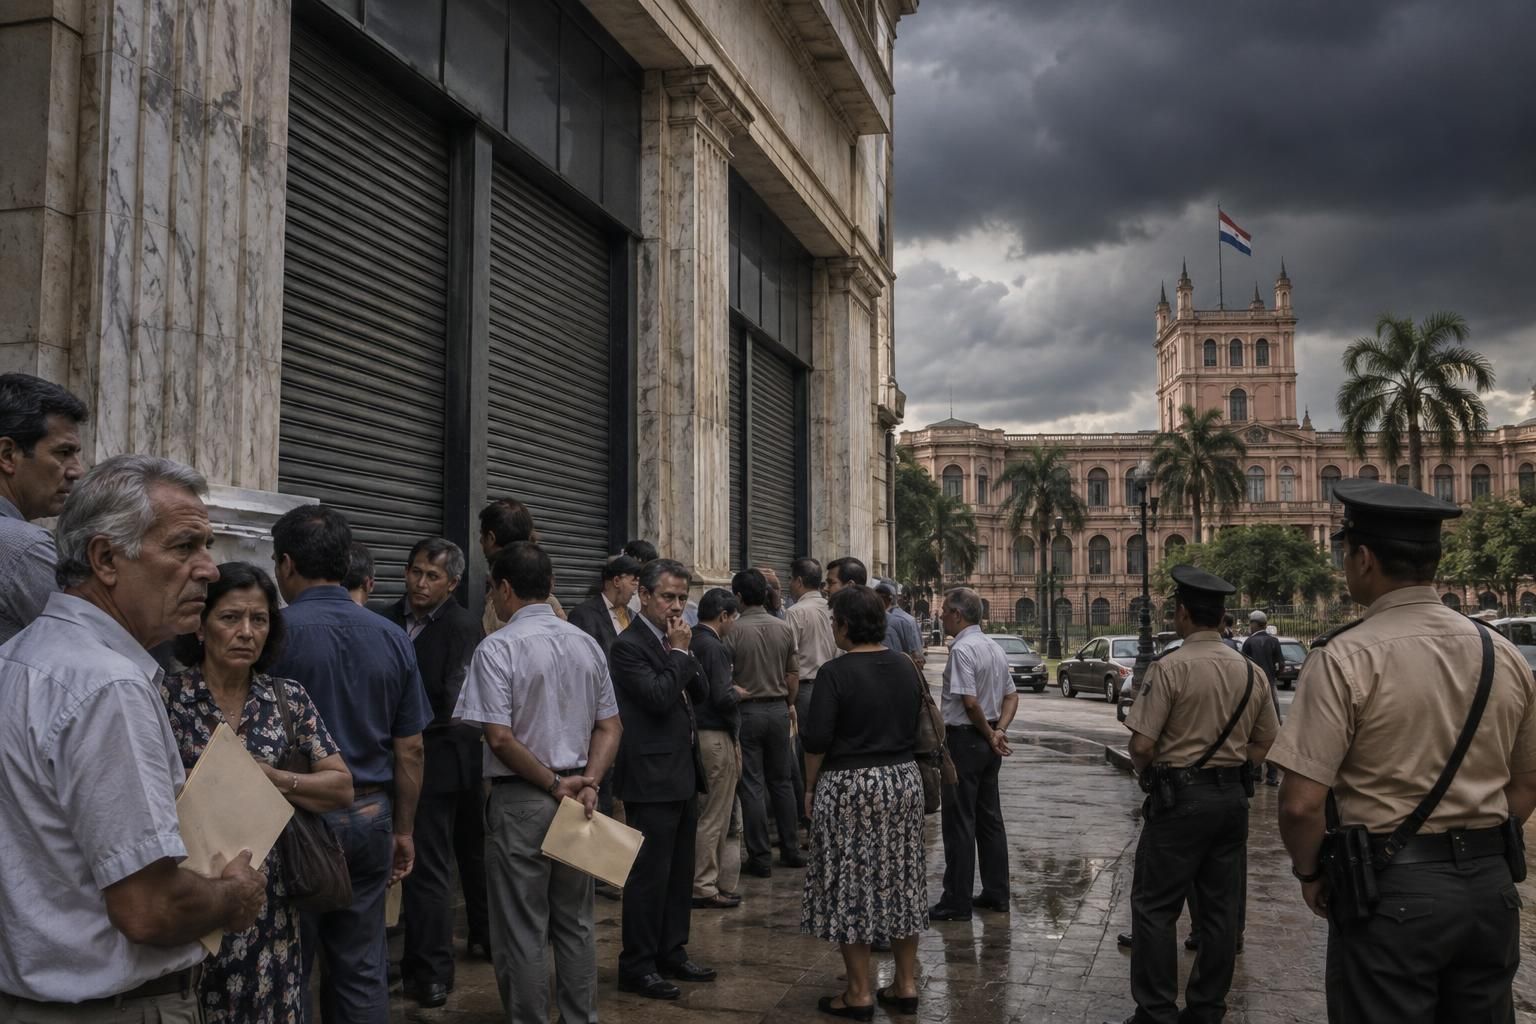
Au Paraguay, la défaillance d’Ueno Bank a transformé une crise de confiance financière en affrontement politique national. Le gel des comptes de près de trois millions de clients a touché des ménages et des entreprises, tout en alimentant des accusations de proximité entre la banque et le pouvoir. Dans un pays où les services bancaires numériques occupent une place croissante, l’impossibilité d’accéder à son argent a rapidement dépassé le cadre technique : elle est devenue une question de responsabilité publique.
La séquence rapportée en novembre 2026 associe intervention des autorités, colère dans la rue et mise en cause du président Santiago Peña. Des informations évoquent sa démission annoncée alors qu’une procédure parlementaire de destitution se préparait. Les chiffres de personnes affectées varient selon les sources : trois millions de clients ne correspondent pas nécessairement à trois millions d’individus distincts, et les estimations parfois présentées comme 60 % de la population doivent être interprétées avec prudence.
En bref
La défaillance d’Ueno Bank a entraîné le blocage temporaire de comptes et l’inquiétude de millions de clients.
La banque centrale est intervenue après des constats rapportés de non-respect des exigences de solvabilité.
Le scandale financier a nourri des accusations contre le gouvernement paraguayen et accéléré une crise politique.
Les versements engagés pour restituer les fonds ont soulagé certains épargnants sans effacer la défiance.
Faillite bancaire d’Ueno Bank : pourquoi le blocage des comptes a provoqué un choc national
La première onde de choc a été très concrète : des clients ont perdu, au moins temporairement, l’accès à leurs dépôts. Pour une famille, un solde bancaire n’est pas une abstraction comptable. Il sert à payer le loyer, acheter des médicaments ou recevoir un salaire. Pour un petit commerçant, l’impossibilité d’effectuer un virement peut aussi retarder le paiement d’un fournisseur et interrompre une activité déjà fragile.
Ueno Bank occupait une place importante dans l’usage des services numériques au Paraguay. La rapidité d’ouverture d’un compte, les opérations sur téléphone et la disponibilité permanente de l’application ont rendu ces services attractifs, notamment pour des personnes peu familières des agences traditionnelles. Cette facilité s’accompagne toutefois d’une dépendance : lorsque l’accès numérique est suspendu, l’utilisateur peut se retrouver sans solution immédiate, même si les fonds existent toujours dans les comptes de l’établissement.
Dans les témoignages relayés par la presse, la colère ne se résumait pas à la peur de perdre de l’argent. Elle exprimait aussi une rupture de confiance envers les mécanismes censés protéger les déposants. Les rassemblements et les slogans réclamant la restitution des économies ont donné une dimension collective à des difficultés d’abord vécues individuellement. Les récits de clients faisant la queue pour obtenir des informations ou chercher une solution rappellent que, lors d’une faillite bancaire, l’incertitude peut devenir aussi éprouvante que la perte financière elle-même.
Une crise de liquidité qui touche la vie quotidienne
La banque centrale a placé l’établissement sous intervention ou en procédure de résolution, mesure décrite comme particulièrement sévère avant une liquidation immédiate. Selon les informations rapportées, la décision répondait notamment à des manquements aux seuils minimaux de solvabilité. Il importe de distinguer ces notions : la solvabilité concerne la capacité à absorber les pertes et à respecter les exigences de fonds propres, tandis que la liquidité désigne la disponibilité de ressources pour honorer les paiements à court terme.
Quand les clients se précipitent pour retirer leur argent, la pression sur la liquidité augmente, même si les difficultés initiales relèvent aussi de la qualité des actifs ou des fonds propres. Ce mécanisme peut accélérer la déstabilisation d’une institution et rend la communication des autorités déterminante. Une annonce tardive ou mal comprise laisse place aux rumeurs ; une information claire sur les plafonds, les délais et les garanties peut limiter la panique.
Les évaluations du nombre de personnes affectées ne sont pas toutes formulées de la même façon. « Trois millions de clients » peut compter des comptes ou des inscriptions, tandis qu’une estimation de 60 % de la population suppose une définition différente des personnes concernées. La nuance est essentielle : elle n’atténue pas l’ampleur du choc, mais évite de confondre usagers, comptes actifs et habitants. Dans cette affaire, le gel des dépôts a montré qu’une plateforme populaire peut devenir un point de vulnérabilité systémique lorsque le contrôle prudentiel et les dispositifs de continuité ne rassurent plus le public.
La faillite bancaire a ainsi fait basculer une difficulté d’établissement en crise de confiance nationale : les clients demandaient non seulement leur argent, mais aussi des explications sur la surveillance exercée en amont.
Dans la même thématique
Scandale financier et chute présidentielle : la responsabilité politique au centre de la crise
La faillite d’une banque ne provoque pas automatiquement la chute d’un président. Elle devient une crise politique lorsque les citoyens estiment que les autorités auraient pu prévenir la défaillance, l’anticiper ou mieux protéger les déposants. Dans l’affaire paraguayenne, les soupçons de liens entre l’établissement et les responsables publics ont déplacé le débat : au lieu de porter uniquement sur les comptes d’Ueno Bank, les discussions ont porté sur l’indépendance de la supervision et sur l’usage du pouvoir.
Les éléments disponibles décrivent un président Santiago Peña confronté à une pression croissante après le gel des fonds. Des informations publiées autour du 5 novembre 2026 rapportent qu’il a annoncé sa démission alors que le Parlement s’apprêtait à examiner une procédure de destitution. Les formulations médiatiques ne sont pas toujours identiques : certaines parlent de démission, d’autres de destitution imminente ou de chute politique. La distinction est importante, car l’annonce d’un départ et l’achèvement d’une procédure constitutionnelle sont deux étapes différentes.
La séquence montre comment une crise financière peut réduire rapidement la marge de manœuvre d’un exécutif. Les opposants peuvent transformer la colère des épargnants en demande de reddition de comptes ; les alliés du pouvoir, eux, doivent choisir entre défendre le président et prendre leurs distances pour préserver leur crédibilité. Lorsque des élus estiment que le coût politique du soutien devient trop élevé, une majorité parlementaire peut se former en quelques jours, même si les désaccords politiques existaient depuis longtemps.
De l’accusation à la procédure institutionnelle
Les soupçons doivent être distingués des faits établis. Une accusation selon laquelle un dirigeant aurait favorisé les intérêts d’une banque ne constitue pas, à elle seule, une preuve de fraude ou d’intervention illégale. Elle appelle des enquêtes, l’examen des décisions administratives et la publication des échanges pertinents. La solidité d’une démocratie se mesure précisément à sa capacité à instruire de telles allégations sans remplacer les preuves par des slogans.
Cette exigence n’a pas empêché une mobilisation populaire. Les manifestations donnent une visibilité aux déposants et peuvent pousser les institutions à accélérer leurs réponses. Mais elles comportent aussi un risque : l’urgence politique peut encourager des annonces spectaculaires avant que les responsabilités soient établies. Une procédure parlementaire crédible doit s’appuyer sur des règles connues, permettre à la défense de répondre et distinguer la responsabilité politique de la responsabilité pénale.
Les comptes rendus de la crise soulignent aussi le rôle des calculs au sein des partis. Au Paraguay, comme dans d’autres régimes présidentiels, l’exécutif dépend de soutiens parlementaires pour faire avancer son programme et maintenir une coalition. Une rupture entre le président et ses alliés peut accélérer une chute présidentielle, mais elle ne répond pas nécessairement aux questions des déposants : qui contrôlait la banque, quelles alertes ont été émises, et pourquoi les mesures correctrices n’ont-elles pas empêché le blocage ?
Des médias ont documenté les slogans des manifestants, les tensions au Parlement et les annonces contradictoires autour du départ du chef de l’État. Les lecteurs peuvent consulter le récit des manifestations et des appels à des sanctions, ainsi que les développements politiques autour de la procédure. Ces articles illustrent aussi pourquoi les mots « démission » et « destitution » doivent être employés avec précision.
Le scandale financier a donc précipité une crise de légitimité : l’enjeu politique majeur est devenu la capacité des institutions à répondre sans confondre urgence populaire et jugement définitif.
Dans la même thématique

Crise économique au Paraguay : les conséquences pour les ménages et les entreprises
Le blocage de dépôts peut produire des effets en chaîne, même si les fonds sont ensuite restitués. Une personne qui ne peut plus payer une facture reporte une dépense ; un commerçant privé de trésorerie réduit ses commandes ; un fournisseur attend son règlement avant d’expédier des marchandises. Ces décisions, prises séparément pour se protéger, ralentissent les échanges à l’échelle locale. C’est ainsi qu’une crise financière peut peser sur l’économie réelle avant même que les pertes finales soient connues.
Les petites entreprises sont particulièrement exposées, car elles disposent souvent de réserves limitées et utilisent un compte courant pour les opérations quotidiennes. Une boulangerie, par exemple, peut avoir les recettes de la semaine immobilisées au moment où elle doit payer la farine et les salaires. Elle ne devient pas nécessairement insolvable, mais le décalage entre ses entrées et ses sorties peut suffire à interrompre temporairement son activité. L’épisode souligne la différence entre patrimoine et trésorerie disponible.
Les ménages les plus vulnérables ressentent également les effets de manière disproportionnée. Une épargne modeste peut représenter le fonds d’urgence destiné à une consultation médicale ou à une réparation du logement. Les clients qui disposent d’autres comptes ou de cartes peuvent contourner une partie du blocage ; ceux qui dépendent d’un seul établissement ont moins d’options. La numérisation facilite les paiements en temps normal, mais elle ne garantit pas à elle seule l’accès continu aux ressources en cas de défaillance.
Retours progressifs et confiance incomplète
Des informations publiées dans les jours suivant la crise font état de versements progressifs destinés à rendre des fonds aux épargnants. Cette reprise peut alléger la pression immédiate, sans effacer l’incertitude sur les délais, les montants accessibles et la situation des comptes professionnels. Le sentiment de sécurité dépend autant de la transparence du calendrier que de la somme récupérée. Une promesse générale de remboursement ne suffit pas lorsqu’un ménage doit connaître la date précise à laquelle il pourra payer ses charges.
Les autorités doivent aussi éviter de créer un précédent qui ferait croire que tous les dépôts seront automatiquement garantis, quelle que soit la gestion de l’établissement. Une protection des déposants doit être clairement encadrée : quels montants sont couverts, par quel mécanisme, dans quels délais et avec quelles ressources ? Sans règles compréhensibles, l’intervention publique peut apaiser l’urgence tout en créant des attentes difficiles à tenir lors d’une crise ultérieure.
Les conséquences se répercutent enfin sur le financement des entreprises. Si les particuliers déplacent leur argent vers des établissements jugés plus sûrs, ceux-ci peuvent recevoir de nouveaux dépôts, mais les banques dans leur ensemble risquent de durcir leurs conditions de crédit. Les sociétés les plus petites, qui s’appuient sur des prêts renouvelables ou des lignes de trésorerie, peuvent alors faire face à des taux plus élevés ou à des demandes de garanties supplémentaires. La crise économique ne se limite donc pas à la banque concernée : elle peut toucher l’accès au crédit et la confiance des investisseurs.
Dans un tel contexte, la communication publique doit s’accompagner de données vérifiables : nombre de comptes concernés, volumes remboursés, calendrier restant et mécanisme de traitement des réclamations. Les rapports sur la débâcle d’Ueno Bank et ses effets décrivent ces tensions entre restitution des dépôts et rétablissement de la confiance, notamment dans les témoignages de clients réclamant leur argent et les informations sur les remboursements progressifs.
La mesure de l’impact ne sera donc pas seulement le montant finalement recouvré, mais le temps nécessaire pour que familles et entreprises puissent de nouveau planifier leurs dépenses sans crainte.
Dans la même thématique

Système bancaire paraguayen : supervision, garanties et leçons de l’intervention
Une banque peut être confrontée à des pertes pour de nombreuses raisons : crédits risqués, mauvaise gouvernance, croissance trop rapide ou dépendance excessive à certains financements. Les éléments disponibles concernant Ueno Bank évoquent des manquements aux exigences minimales de solvabilité, puis une intervention de la banque centrale. Pour comprendre l’enjeu, il faut examiner la chaîne de contrôle : surveillance régulière, signalement des faiblesses, demandes de recapitalisation et, si nécessaire, résolution ordonnée.
La résolution vise à organiser la gestion d’une banque en difficulté avant qu’une liquidation désordonnée n’aggrave les pertes. Elle peut permettre de protéger certaines fonctions essentielles, d’évaluer les actifs et de déterminer comment les créanciers seront traités. Cette procédure n’implique pas nécessairement que chaque client récupère immédiatement l’intégralité de son argent ; elle doit cependant donner des règles et un calendrier lisibles. Lorsque les informations sont fragmentaires, les clients remplissent les vides avec des rumeurs, ce qui peut fragiliser d’autres institutions par contagion de la peur.
Ce que la crise révèle sur le contrôle prudentiel
La supervision ne consiste pas uniquement à intervenir lorsque la banque est déjà en difficulté. Elle repose aussi sur l’évaluation des risques, la qualité des informations transmises aux autorités et la capacité d’agir avant que la situation ne devienne irréversible. Une croissance rapide des usages numériques peut faire évoluer les dépôts et les paiements plus vite que les procédures traditionnelles. Les régulateurs doivent donc comprendre non seulement les bilans, mais aussi les dépendances technologiques, les mécanismes d’authentification et les plans de continuité d’activité.
La crise invite à poser des questions précises : les seuils de fonds propres étaient-ils contrôlés assez souvent ? Les dirigeants de la banque ont-ils reçu des injonctions, et comment y ont-ils répondu ? Les autorités disposaient-elles d’un dispositif opérationnel pour informer des millions d’usagers en même temps ? Ces questions ne présument pas d’une faute particulière ; elles permettent de transformer une affaire politique en examen de procédures susceptibles d’être améliorées.
Un autre volet concerne la protection des dépôts. Les citoyens doivent savoir à l’avance quelles garanties existent et quelles démarches suivre en cas d’intervention. Un système efficace publie les critères d’indemnisation, prévoit des canaux de recours accessibles et protège les personnes qui ne maîtrisent pas les outils numériques. Pour un retraité ou un habitant éloigné d’une agence, la possibilité de joindre un interlocuteur humain peut être aussi importante que l’existence d’une application.
La transparence est également nécessaire pour éviter que les mesures de sauvetage soient perçues comme une faveur accordée à des intérêts privés. Les autorités peuvent publier des rapports d’audit, préciser les décisions prises et expliquer les conflits d’intérêts éventuels. La confiance ne se décrète pas par une conférence de presse : elle se reconstruit lorsque les mêmes règles s’appliquent aux dirigeants, aux établissements financiers et aux déposants ordinaires.
Enfin, l’intervention doit préserver les fonctions utiles du système bancaire sans protéger indistinctement les responsables d’une mauvaise gestion. La distinction entre continuité des paiements et sauvetage des actionnaires est déterminante. Les premières mesures cherchent à empêcher que les ménages perdent l’accès aux services essentiels ; les secondes relèvent d’un choix économique et politique qui doit être justifié publiquement.
Pour éclairer les enjeux, une analyse consacrée à la défaillance d’une banque numérique et ses suites aide à replacer la résolution dans le débat plus large sur la régulation. La leçon centrale est simple : un système bancaire solide dépend autant de ses règles que de la capacité des autorités à les faire respecter à temps.
Dans la même thématique
Histoire politique du Paraguay : pourquoi cette crise dépasse le sort d’un président
La chute d’un chef de l’État attire l’attention, mais elle ne constitue pas à elle seule une transformation durable. Dans l’histoire politique du Paraguay, comme dans celle d’autres pays d’Amérique latine, les crises de confiance révèlent souvent des tensions plus anciennes : concentration du pouvoir, faiblesse des contre-pouvoirs ou sentiment que les institutions répondent plus vite aux acteurs influents qu’aux citoyens ordinaires. La crise d’Ueno Bank s’inscrit dans cette question plus vaste de l’égalité devant les règles.
Le scénario rapporté en novembre 2026 associe une faillite bancaire à une mobilisation populaire et à une procédure parlementaire visant le président Santiago Peña. Ce rapprochement est politiquement puissant parce qu’il rend visible un lien entre gouvernance financière et responsabilité démocratique. Lorsqu’un client ne peut accéder à son épargne, il ne perçoit pas seulement une défaillance technique : il se demande qui contrôlait la banque et pourquoi les institutions n’ont pas agi plus tôt.
Entre colère populaire et garanties démocratiques
La rue peut faire pression pour obtenir des réponses, mais la stabilité institutionnelle exige que les décisions suivent des procédures. Une destitution ou une démission ne remplace pas une enquête bancaire. À l’inverse, une enquête financière menée sans rendre de comptes aux citoyens ne suffit pas à apaiser la crise politique. La réponse doit articuler les deux dimensions : établir les responsabilités selon les preuves, et communiquer clairement sur les mesures qui protègent les déposants.
La manière dont les autorités gèrent l’après-crise influencera la perception publique du gouvernement paraguayen, quelle que soit l’issue personnelle du président. Si les clients voient leurs dépôts restitués sans explication sur les causes du blocage, ils peuvent considérer que les responsables échappent à tout examen. Si les débats parlementaires se concentrent uniquement sur le remplacement du dirigeant, les réformes du contrôle financier risquent d’être reléguées au second plan. La stabilité ne se réduit donc pas au retour au calme ; elle suppose que les règles soient clarifiées et appliquées.
La presse joue ici un rôle de vérification. Les récits de manifestations, les chronologies des décisions de la banque centrale et les comptes rendus des procédures parlementaires doivent être comparés, surtout lorsque les termes employés varient entre « démission annoncée », « destitution » et « procédure en cours ». Une couverture rigoureuse évite de transformer une étape politique en résultat juridique déjà acquis. Pour approfondir la séquence, un compte rendu de la débâcle bancaire et de ses répercussions politiques présente les principaux éléments de la crise.
La mémoire collective se construit aussi autour des expériences quotidiennes. Un commerçant qui a dû emprunter pour payer ses employés, une famille qui a différé des soins ou un épargnant qui a passé plusieurs jours sans réponse peuvent associer durablement le nom de la banque à celui des autorités. Ces expériences ne prouvent pas une culpabilité individuelle, mais elles donnent un contenu humain aux statistiques et expliquent pourquoi la confiance peut se dégrader plus vite qu’elle ne se rétablit.
Pour éviter que l’instabilité politique se prolonge, les institutions devront publier des bilans, expliquer les critères de remboursement et rendre compte des contrôles effectués avant la défaillance. Un audit indépendant et des auditions parlementaires ouvertes pourraient distinguer les erreurs de supervision, les décisions de gestion et les éventuelles infractions. La transparence ne garantit pas l’absence de nouvelles crises ; elle permet au moins aux citoyens de juger les réponses sur des éléments vérifiables.
La portée historique de l’affaire dépendra ainsi moins du nom du prochain dirigeant que de la capacité du Paraguay à protéger les déposants, à contrôler les banques et à maintenir la responsabilité politique dans le cadre des institutions.
Dans la même thématique

Questions fréquentes sur la faillite bancaire et la crise politique au Paraguay
Les événements ont mêlé la situation des comptes, les mesures de supervision et les annonces politiques. Les réponses suivantes précisent les distinctions essentielles pour comprendre cette crise sans confondre procédure financière et responsabilité institutionnelle.
Les vidéos d’actualité permettent de suivre les prises de parole et les réactions publiques, mais les dates et le statut juridique des décisions doivent être vérifiés à partir de plusieurs comptes rendus.
Le suivi de la procédure bancaire est distinct du débat politique : une annonce de remboursement ou une intervention réglementaire ne tranche pas, à elle seule, les accusations visant des responsables publics.
Pourquoi la défaillance d’Ueno Bank a-t-elle provoqué une crise politique ?
Le gel des comptes a touché des clients et des entreprises, tandis que des soupçons de proximité entre la banque et le pouvoir alimentaient les demandes d’explications. La crise financière est ainsi devenue un débat sur la supervision et la responsabilité politique.
Combien de personnes ont été concernées par le blocage des dépôts ?
Les informations citées évoquent près de trois millions de clients, mais ce chiffre peut compter des comptes ou des inscriptions plutôt que des individus uniques. Les estimations exprimées en part de la population ne sont donc pas directement comparables.
Le président a-t-il été destitué ou a-t-il démissionné ?
Les comptes rendus disponibles parlent d’une démission annoncée alors qu’une procédure parlementaire de destitution se préparait. Ces termes décrivent des étapes différentes ; le statut final dépend des actes institutionnels effectivement accomplis.
Que signifie la procédure de résolution d’une banque ?
La résolution est une intervention destinée à organiser la prise en charge d’un établissement en difficulté, avant ou à la place d’une liquidation désordonnée. Elle vise à préserver certaines fonctions et à établir le traitement des dépôts, sans garantir nécessairement un accès immédiat à tous les fonds.
